


米国債5%の時代に、なぜ不動産を買うのか?
皆様こんにちは😇
最近、知り合いに不動産投資って何でするの?メリットは?と聞かれました。
こんなに不動産価格が高く、金利も上昇していってるのに、と。
確かに、「今、不動産を買う意味って何なんだろう?」と改めて考えました。
不動産価格も上がって、金利は上がり、以前のような低金利ではありません。
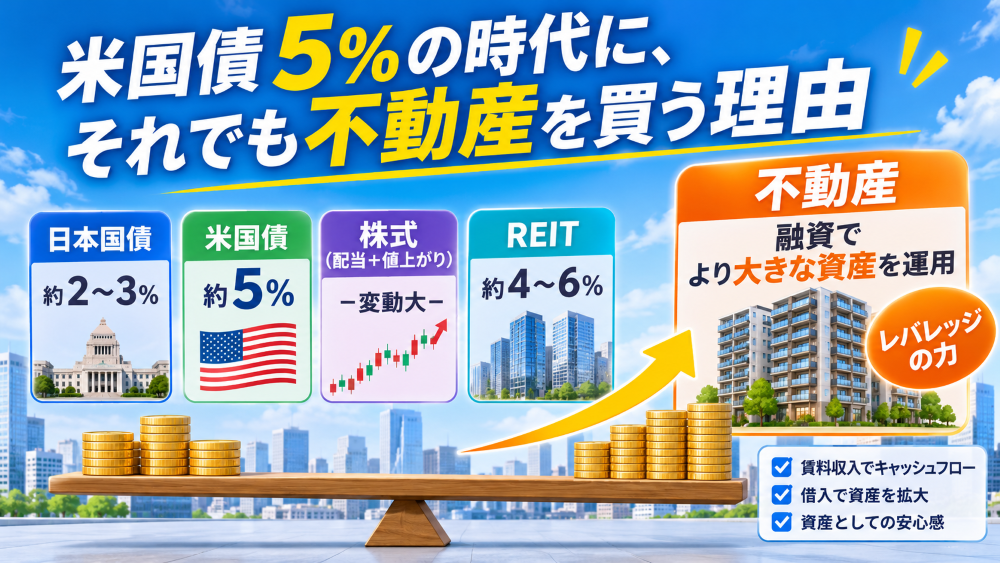
しかも、米国債を見れば5%前後の利回りがあります。
株式市場にも魅力的な投資先はたくさんあります。
REITという選択肢もあるでしょう。
そう考えると、「わざわざ流動性の低い不動産を買う必要があるのか?」という疑問が出てくるのは当然だと思います。
実際、今は「何でもいいから不動産を買えばいい」
むしろ、他の金融商品と比較したうえで、
そこが重要になってきたように思います。
例えば米国債。
2026年11月12日時点で、米国10年国債の利回りは5.
「米国政府の債券で5%前後」
これは、不動産投資を考えるうえで無視できない数字です。(U.
日本国債でも2~3%台です。
株式なら、さらに大きなリターンを狙える可能性もあります。
勿論ながら、その代わりに価格変動も大きいのが特徴です。
REITなら不動産に投資しながら、株式のように売買できたりもします。
つまり、「不動産を買わなくても、不動産に投資する方法」はいくらでもあるのです。
だったら、なぜ現物不動産なのか。
僕が思う最大の理由は、「融資を使えること」です。
不動産には「自分のお金だけで運用しなくていい」
例えば、1億円の資産を運用するとします。
株式なら、基本的には1億円を投資して1億円分の株式を買う。
米国債も同じ。
REITも基本的には自分の資金で購入します。
もちろん信用取引やレバレッジ商品など例外はありますが、
一方、不動産には銀行融資があります。
例えば、
自己資金3,000万円+銀行融資7,000万円=1億円の不動産
という形です。
もちろん、実際には融資条件、金利、返済期間、諸費用などを考える必要があります。
そして、借金なのでリスクもあります。
でも、「自分のお金3,000万円だけではなく、金融機関から7,
これは現物不動産の大きな特徴です。
仮に1億円を米国債で運用して、利回り5%
非常にシンプルで分かりやすいです。
一方、1億円の不動産を自己資金3,000万円+融資7,
仮に賃貸などに出し、年間収入が360万円だったとします。
例えば7,000万円を30年、金利2.0%、元利均等払いで借入れして、
●年間返済/約310万円
●元金返済/約170万円
●利息/約140万円
元金返済部分は、自分の資産に変わっている部分ですので、
利息分のみを差し引いて、360万円―140万円で年間収支は220万円となります。
(※固定資産税や管理費等は省略して単純計算しています)
「500万円と220万円なら、米国債のほうがいいじゃないか」となりそうです。
でも、比較している元本が違います。
米国債は1億円の自己資金を使っています。
不動産は3,
ここに不動産のレバレッジがあります。
「自分のお金をどれだけ効率よく使えるか」という視点を入れると、不動産の見え方は変わります。
「株だって信用取引がある」と言われれば、もちろんその通りです。
株式でも信用取引を使えば、
ただ、ここには大きな違いがあります。
株式の信用取引では、
一方、不動産融資は一般的に、
もちろん、不動産にも返済リスクはあります。
金利が上がれば返済額が増え、空室になれば賃料収入が減り、物件価格が下がれば売却時に損失が出る可能性があります。
だから「不動産のほうが安全」という話ではありません。
そうではなく、「レバレッジのかけ方そのものが違う」ということです。
不動産の面白いところは、資産を持ちながら、
もちろん、賃料収入から管理費、修繕費、固定資産税、空室損、
だから、表面利回りだけを見てはいけません。
それでも、「資産を持つ」⇒「第三者がその資産を利用する」⇒「その対価として賃料が入る」という構造があります。
しかも、その資産の取得に銀行融資を使えるのです。
この組み合わせが、現物不動産の大きな特徴です。
では、株式や米国債より不動産が優れているのか?
筆者は、そうは思いません。
むしろ今は、株式や債券を含めて比較したほうがいいと思います。
米国債には高い信用力と流動性があり、株式には成長性と圧倒的な流動性があります。
REITには少額から不動産に投資できるメリットがあります。
そして現物不動産には、融資を使えることと実物資産そのものを保有できることがあります。
それぞれにメリットとデメリットがあります。
不動産の最大の武器は、価格が上がることでも、
(価格が上がるに越したことはないですが笑)
自分のお金だけではなく、金融機関から調達した資金も使って、
そして、その資産から賃料というキャッシュフローを得ながら、
もちろん、借入にはリスクがあります。
だからこそ、どんな物件でもいいわけではありません。
金利が上がり、資産価格も上がり、
「それでも買いたい」と思える不動産を探す。
これからの不動産投資は、
それでは、また🤗
レイシスグループHP→ここをクリック💡
レイシスカーサ→ここをクリック💡
タワウル→ここをクリック💡
シニア向け住宅→ここをクリック💡
ブログ一覧→ここをクリック

